۱۲:۰۴ ۱۴۰۴/۰۲/۰۴
هدایت اعتبار در نظام بانکی، ضرورت نجات اقتصاد ایران
عضو هیئت عالی بانک مرکزی، ضمن تاکید بر ضرورت هدایت اعتباری در اقتصاد ایران، به نقش نهادهای نظارتی در شفافیت و پاسخگویی سیاستهای هدایت اعتبار اشاره کرد.
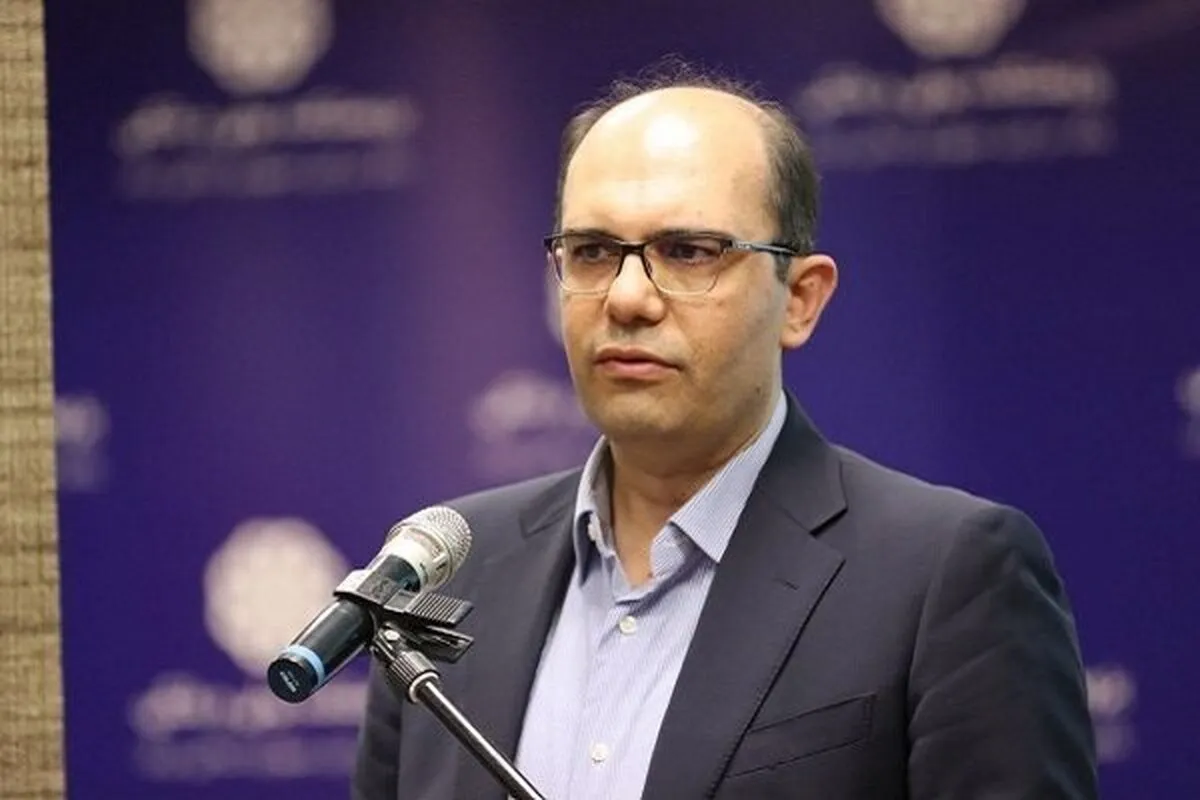
به گزارش اقتصاد معاصر؛ محمد نادعلی عضو هیئت عالی بانک مرکزی در نشستی تحلیلی با موضوع «هدایت اعتبار در نظام بانکی و سرمایه گذاری برای تولید» که در محل پژوهشکده پولی و بانکی بانک مرکزی جمهوری اسلامی ایران برگزار شد ضمن بررسی ضرورت هدایت اعتباری در اقتصاد ایران، سیاستهای هدایت اعتباری، تجارب جهانی موفق در هدایت اعتبارات با اشاره به عوامل مؤثر در اجرای موفق سیاست هدایت اعتباری در تجارب دنیا و چالشهای سیاستهای هدایت اعتبار در ایران به نقش نهادهای نظارتی در شفافیت و پاسخگویی سیاستهای هدایت اعتبار تاکید کرد و مدلی بهینه برای حکمرانی سیاستهای هدایت اعتبار با الهام از تجارب بینالمللی ارائه نمود.
ضرورت بازنگری در سیاستهای توسعهای و هدایت اعتبار در اقتصاد ایران
نادعلی با اشاره به اهمیت ویژه هدایت اعتبار به عنوان یکی از روشهای تأمین مالی بخشهای تولیدی و مولد در رشد و توسعه اقتصاد کشور، تأکید کرد: در شرایط فعلی اقتصاد ایران، به دلیل ناترازیهای متعدد در نظام بانکی (عدم تعادل منابع و مصارف و ناتوانی در ساز و کار انتقال سیاست پولی و هدایت منابع)، انرژی (عدم توازن میان مصارف و تولید انرژی و تأمین نیاز بخشهای مولد) و بودجه دولت (کسری بودجه مزمن و ناتوانی در تأمین مالی پروژههای زیرساختی و توسعهای) ضرورت هدایت منابع به سمت بخشهای مولد بیش از پیش احساس میشود.
وی با بیان اینکه سیاستهای هدایت اعتباری باید مورد توجه جدی قرار گیرد، گفت: اینکه چرا در شرایط فعلی باید اعتبارات بانکی بدون برنامه باشد، سوالی مهم است که باید به آن پاسخ داده شود. دیدگاههای حاکم بر نظام توسعهای کشور که ما را به وضعیت فعلی رساندهاند، نیازمند بازنگری و تقویت هستند.
او با اشاره به تحولات جهانی در این زمینه خاطرنشان کرد: سیاستهای هدایت اعتباری در دورهای، بهویژه پیش از دهه ۱۹۸۰، مورد توجه جدی بودند. اما با تغییر شرایط و وقوع بحران مالی در سال ۲۰۰۸، بسیاری از کشورها بار دیگر به استفاده از این سیاستها بازگشتند. نهادهای بینالمللی نیز طی این سالها دیدگاههای خود را در خصوص سیاستهای اعتباری بهروزرسانی کردهاند.
عضو هیئت عالی بانک مرکزی افزود: وضعیت کنونی اقتصاد ایران بهگونهای است که ناگزیر باید به سمت هدایت اعتبار حرکت کنیم. امیدوارم این موضوع صرفاً در سطح نظری باقی نماند و به سطح عملیاتی و اجرایی نیز تسری یابد.
نادعلی با تشریح مفاهیم مرتبط با هدایت اعتبار توضیح داد: در ادبیات مربوط به هدایت اعتبار، با مفاهیمی نظیر کنترل اعتباری، سقف اعتباری، اعتبار هدایتشده، هدایت پنجرهای و ترغیب اخلاقی مواجه هستیم. این سیاستها مجموعهای از اقدامات و راهبردها برای تخصیص منابع مالی به بخشهای خاص اقتصادی، از جمله بخشهای مولد، زیرساختها و صنایع استراتژیک به شمار میروند.
او ادامه داد: هدایت اعتباری به معنای کنترل کمی و کیفی اعتبارات داخلی در راستای اهداف مشخص است. به این معنا که هم میزان اعتبارات اعطایی و هم ترکیب آنها از منظر کارکرد و بهرهبردار، برنامهریزی و مدیریت میشود.
عضو هیئت عالی بانک مرکزی ابزارهای این سیاست را شامل سهمیهبندی اعتبارات، کنترل نرخهای بهره (نرخهایی کمتر از نرخهای بازار)، وامدهی هدفمند توسط بانکها و الزامات قانونی برای تخصیص منابع دانست و افزود: در برخی موارد، حتی ترغیب اخلاقی نیز میتواند نقش هدایت اعتباری را ایفا کند.
نادعلی در ادامه، به نقش کلیدی نظام بانکی در این فرآیند اشاره کرد و گفت: بانکها میتوانند در تخصیص منابع به صنایع و فعالیتهای اولویتدار و کنترل ریسکهای اعتباری نقش مهمی ایفا کنند.
تجارب جهانی موفق در هدایت اعتبارات آلمان، ژاپن، چین، کره
نادعلی گفت: کشورهای موفق در توسعه اقتصادی ضمن داشتن برنامه ریزی اقتصادی و هدفگذاری توسعهای، ترتیبات نهادی و حقوقی کارا و چابک، بهبود شاخصهای فضای کسب و کار و تکمیل بازارها و ابزارهای تأمین مالی، از سیاست هدایت اعتباری در کنار دیگر ابزارهای تأمین مالی تولید بهر برده اند.
وی با اشاره به تجربه کشورهای موفق در این حوزه گفت: کشورهایی نظیر آلمان، ژاپن، چین و کره جنوبی که برنامهریزی توسعهای، نهادهای کارآمد، بهبود فضای کسبوکار و تکمیل ابزارهای مالی را در دستور کار خود قرار دادهاند، از سیاستهای هدایت اعتباری به عنوان مکملی برای دیگر ابزارهای تأمین مالی استفاده کردهاند.
نادعلی خاطرنشان کرد: در این کشورها تمرکز از بازارهای سرمایه به سمت شبکه بانکی سوق داده شده است. بهطور خاص، بخشی از شبکه بانکی تحت کنترل دولت قرار گرفته تا بتوانند با نظمی مشخص منابع را به سوی اهداف توسعهای هدایت کنند. در حالیکه در کشورهایی مانند آمریکا و انگلیس، تأکید بر بازارمحوری بیشتر است، در کشورهایی نظیر آلمان و ژاپن، سیاستهای بانکمحور در زمینه هدایت منابع مالی موفق عمل کردهاند.
او با اشاره به تجارب موفق برخی کشورها در حوزه هدایت اعتبارات، گفت: بررسی الگوهای موفق جهانی نشان میدهد کشورهایی همچون آلمان، ژاپن، چین و کره جنوبی با اتکا به نظام بانکی قدرتمند، برنامهریزی توسعهای دقیق و سازوکارهای تنبیهی-تشویقی، توانستهاند اعتبارات را به سمت بخشهای اولویتدار سوق دهند.
نادعلی در توضیح تجربه آلمان بیان کرد: هدف اصلی این کشور حمایت از صنایع با تکنولوژی پیشرفته، تقویت نوآوری و تأمین مالی فعالیتهای تحقیق و توسعه بوده است. در این مسیر، آلمان با تکیه بر بانکهای توسعهای و مؤسسات مالی تخصصی، اقدام به تأمین مالی بلندمدت پروژهها کرد. همچنین ارتباط نزدیک دولت، بانکها و صنایع بهویژه در حوزه تحقیق و توسعه، از مهمترین ویژگیهای این سیستم به شمار میرود.
وی افزود: در آلمان کنترل کمی و کیفی بر رشد وامدهی اعمال شد؛ بهگونهای که وامدهی تنها به صنایع اولویتدار و بزرگ، بخش کشاورزی و صادرات مجاز بود و از تخصیص منابع به فعالیتهای سفتهبازانه و مصرفی جلوگیری شد. بانک مرکزی نیز از طریق ابزارهایی مانند نرخ تنزیل مجدد و سهمیههای رشد وامدهی، سیاستهای تشویقی و تنبیهی را اعمال کرده و در نهایت نیز امکان دسترسی بانکها به منابع بانک مرکزی منوط به تبعیت از سیاست هدایت اعتبار بود.
نادعلی اضافه کرد: در این نظام، بانکهایی که در راستای سیاستهای هدایت اعتبار حرکت میکردند، مشمول نرخهای ترجیحی شده و اجازه تأسیس شعب جدید دریافت میکردند. در مقابل، بانکهایی که از این چارچوب تخطی میکردند، از منابع ارزانقیمت بانک مرکزی محروم شده و در ارزیابی مدیران نیز تبعیت از این برنامه ملاک قرار میگرفت.
او همچنین درباره تجربه ژاپن توضیح داد: ژاپن با هدف حمایت از بنگاههای بزرگ و صنایع صادراتمحور، سیاستهایی اتخاذ کرد که از جمله آنها میتوان به کوچکسازی بازار سرمایه و کاهش تعداد بانکها از ۱۴۰۰ در اواخر دهه ۱۹۲۰ به ۶۴ بانک در پایان جنگ جهانی دوم اشاره کرد. بانک مرکزی ژاپن نیز منابع خود را با نرخهایی پایینتر از نرخ بازار بینبانکی در اختیار بانکهایی قرار میداد که در چارچوب هدایت اعتبار فعالیت میکردند.
نادعلی تصریح کرد: در ژاپن، بانکها بر اساس بخش، زیر بخش، اندازه شرکت و نوع استفاده از تسهیلات، به صورت دورهای دستورالعملهای رشد وامدهی دریافت میکردند. بانکهایی که از این چارچوب پیروی میکردند، اجازه تأسیس شعب جدید را کسب میکردند و در غیر اینصورت، سهمیههای تنزیل مجدد آنها قطع میشد. ارزیابی مدیران نیز بر اساس میزان پایبندی به سیاستهای هدایت اعتبار انجام میشد.
عضو هیئت عالی بانک مرکزی همچنین با اشاره به چین، اظهار داشت: هدف اصلی در چین، هدایت منابع بانکی به سمت پروژههای زیربنایی و صنایع استراتژیک نظیر انرژیهای تجدیدپذیر و فناوریهای نو بود. در این راستا، چهار بانک بزرگ دولتی شامل بانک ساخت و ساز، بانک صادرات و واردات، بانک تجارت و صنعت و بانک کشاورزی، مأمور اجرای سیاستهای اعتباری شدند.
وی گفت: در چین نیز همانند دیگر کشورها، جلسات منظم میان بانک مرکزی و بانکها برگزار میشد و در آنها میزان رشد اعتبارات و صنایع هدف مشخص میشد. در این کشور تنها حدود ۲۰ درصد اعتبارات به صورت مستقل توسط بانکها تخصیص مییافت و بیش از ۸۰ درصد منابع در قالب هدایت اعتبار و عمدتاً برای سرمایه در گردش بنگاههای صنعتی و تجاری اختصاص داده میشد. همچنین نماینده دولت در هیأت مدیره بانکها حضور داشت و ارزیابی عملکرد مدیران نیز بر اساس پایبندی به این سیاستها انجام میگرفت.
نادعلی در ادامه به تجربه کره جنوبی اشاره کرد و گفت: کره نیز با هدف توسعه صنایع پیشرفته و فناوریمحور، اقدام به ملی کردن بانکهای تجاری و تأسیس بانکهای دولتی نظیر بانک ملی تعاونی کشاورزی، بانک صادرات و واردات و بانک صنعتی کرد. کنترل دولت بر بانک مرکزی در این کشور تقویت شده و سیاست هدایت اعتبار به طور جدی دنبال شد.
وی خاطرنشان کرد: در کره، اعتبارات با نرخ ترجیحی شش واحد درصد پایینتر از نرخ بهره عمومی، به پروژههای نوآورانه و صنایع سنگین همچون فولاد، پتروشیمی، خودرو و الکترونیک اختصاص یافت. دولت نیز با تغییر مأموریت برخی شرکتهای بزرگ مانند سامسونگ و هیوندای، مسیر فعالیت این شرکتها را بر اساس اولویتهای اعتباری مشخص کرد.
نادعلی تأکید کرد: تجربه کشورهای موفق نشان میدهد که نظام هدایت اعتبار تنها در سایه وجود یک برنامه توسعهای روشن، بانک مرکزی قدرتمند و سازوکارهای شفاف و قاطعانه قابل تحقق است و بدون آن، نمیتوان انتظار تخصیص بهینه منابع در جهت توسعه اقتصادی را داشت.
نگاهی مقایسهای به تجارب کشورهای منتخب در سیاست هدایت اعتباری
نادعلی، با اشاره به تجارب موفق کشورهای منتخب در حوزه هدایت اعتباری، اظهار داشت: بررسی تجربه چهار کشور آلمان، ژاپن، چین و کرهجنوبی نشان میدهد که تمرکز اصلی این کشورها بر حمایت از صنایع بزرگ و صادراتمحور بوده و بنگاههای کوچک و متوسط (SME) نقش محدودتری در سیاستهای اعتباری ایفا کردهاند. این کشورها با تمرکز بر صنایع برونگرا، تلاش کردهاند سهم قابل توجهی از بازارهای جهانی را به دست آورند، اگرچه باید توجه داشت که مسیر توسعه آنها با ایران متفاوت بوده است.
وی ادامه داد: آلمان با تمرکز بر نوآوری و فناوریهای پیشرفته، ژاپن با حمایت از صنایع سنگین و بنگاههای بزرگ صادراتی، چین با سرمایهگذاری در پروژههای زیربنایی و فناوری، و کره جنوبی با توسعه صنایع فناوریمحور، مسیر خود را در سیاستگذاری توسعه صنعتی مشخص کردهاند.
به گفته نادعلی، سازوکارهای اجرایی نیز در این کشورها متناسب با اهداف طراحی شده است؛ از جمله استفاده آلمان از بانکهای توسعهای و دولتی، ژاپن از مؤسسات مالی تخصصی، چین از نظام مالی دولتی و بانکهای بزرگ، و کره جنوبی از بانکهای دولتی و خصوصی.
عضو هیئت عالی بانک مرکزی افزود: در حوزه تسهیلات مالی نیز آلمان بر تأمین مالی سبز و پایدار تمرکز داشته، ژاپن با کاهش نرخ بهره از تولید حمایت کرده، چین پروژههای کلیدی را اولویتبندی کرده و کره جنوبی نیز بر پشتیبانی از صنایع تکنولوژی تأکید داشته است.
وی همچنین به نتایج این سیاستها اشاره کرد و گفت: آلمان در صنایع خودروسازی و انرژیهای تجدیدپذیر پیشرفت قابل توجهی داشته، ژاپن در رقابتپذیری بنگاهها، چین در تحقق رشد اقتصادی پایدار و اجرای پروژههای عظیم، و کره جنوبی در ارتقا صنعت فناوری و صادرات موفق عمل کردهاند.
عوامل مؤثر در اجرای موفق سیاست هدایت اعتباری در تجارب جهانی
نادعلی تأکید کرد: آنچه در تجربه جهانی حائز اهمیت است، وجود یک استراتژی توسعه صنعتی مشخص بوده است. کشورهایی که در سیاست هدایت اعتباری موفق عمل کردهاند، پیشاپیش تعریف روشنی از صنایع اولویتدار داشتهاند و با تعامل مؤثر بین بانک مرکزی، دولت و شبکه بانکی توانستهاند مسیر حمایت هدفمند را ترسیم کنند.
وی افزود: از جمله مهمترین عوامل مؤثر در موفقیت این سیاستها میتوان به موارد زیر اشاره کرد:
۱. نظارت و هماهنگی مؤثر بین دولت و نظام بانکی در تخصیص منابع به بخشهای مولد و استراتژیک
۲. توسعه ابزارهای مالی نوین و انعطافپذیری سیاستها با استفاده از تسهیلات کمبهره، تأمین مالی پروژههای نوآورانه و وامهای سبز بودند
۳. هدفگذاری و اولویتبندی دقیق در بخشهای کلیدی نظیر پروژههای زیربنایی، انرژی تجدیدپذیر و فناوریهای نوین
۴. حمایت از بنگاههای بزرگ و صادراتمحور با هدف تقویت تولید داخلی و افزایش صادرات
۵. شفافیت در تخصیص منابع همراه با نظارت و هدایت مؤثر
۶. پشتیبانی از تحقیق و توسعه و ایجاد بستر مناسب برای نوآوری
۷. بهرهگیری از سیاستهای مالی و پولی حمایتی همچون کاهش نرخ بهره و تسهیل فضای کسبوکار
۸. تدوین استراتژی صنعتی صادراتمحور برای ارتقاء رقابتپذیری
۹. اجرای سیاستها مبتنی بر رویکردهای بازارمحور یا در مواردی با ابزارهای دستوری و قیمتی
۱۰. استفاده از نظام نظارتی قوی برای ارزیابی مستمر پروژهها و تخصیص بهینه منابع
۱۱. بهرهگیری از سازوکارهای تشویقی و تنبیهی متناسب با عملکرد بنگاهها
۱۲. نقش فعال دولت در هدایت منابع اعتباری و تسهیلگری در سیاستگذاریهای کلان
نادعلی تأکید کرد: این تجارب نشان میدهد که موفقیت سیاستهای هدایت اعتباری نیازمند طراحی یک چارچوب جامع، هماهنگی نهادهای اقتصادی و رویکردی هدفمند و پایدار در تخصیص منابع است.
توسعه نیافتگی نتیجه نبود راهبرد مشخص در هدایت اعتبارات است
عضو هیئت عالی بانک مرکزی، با اشاره به چالشهای سیاستهای هدایت اعتبار در ایران، گفت: نبود یک استراتژی صنعتی و توسعهای منسجم، ناترازی نظام بانکی، ضعف اعتبارسنجی، مداخلات غیرکارشناسی و نبود نظام نظارتی کارآمد از مهمترین موانع در مسیر هدایت مؤثر اعتبارات به بخشهای مولد اقتصادی است.
نادعلی تصریح کرد: در حال حاضر با گره خوردن مشکلات مختلف به یکدیگر، ضرورت دارد منابع و اعتبارات را بهگونهای هدایت کنیم که به سمت فعالیتهای مولد حرکت کرده و کشور را از تله توسعهنیافتگی خارج کنیم. امسال بهعنوان سال «سرمایهگذاری برای تولید» فرصتی است برای تمرکز بر پروژههای زیرساختی و صنایع اولویتدار.
وی با بیان اینکه استراتژی صنعتی کشور هنوز بهطور دقیق مشخص نشده، افزود: در کنار این ضعف ساختاری، چالشهایی نظیر تورم مزمن و بیثباتی اقتصاد کلان نیز چشمانداز سرمایهگذاری را با تردید مواجه کرده است.
او با تأکید بر ضعف در گزینش بنگاهها، نظام اعتبارسنجی و نظارت بر مصرف تسهیلات، تصریح کرد: این موارد از الزامات اصلی تدوین یک برنامه کارآمد برای هدایت اعتبارات است؛ اما متأسفانه این موضوعات در اقتصاد ایران مغفول ماندهاند. سازمان برنامه و بودجه که باید نقش نهاد توسعهای را ایفا کند، بیشتر درگیر روزمرگی و تأمین هزینههای جاری شده و از ایفای نقش راهبردی خود بازمانده است.
عضو هیئت عالی بانک مرکزی ادامه داد: سازمان برنامه باید بهعنوان مغز متفکر توسعه، موتور راهبری سیاستهای کلان را روشن کرده و با آسیبشناسی انحرافات موجود در برنامهها و چشماندازها، برای تدوین یک الگوی کارآمد هدایت اعتبار اقدام کند.
وی همچنین با اشاره به اهمیت نقش نهادهای نظارتی، گفت: باید نظارت مؤثری بر محل مصرف تسهیلات صورت گیرد. همواره این سوال مطرح است که تسهیلات بانکی به کجا رفته و آیا منابع بهدرستی تخصیص یافتهاند یا خیر. شفافسازی این موضوع برای افکار عمومی اهمیت دارد.
نادعلی به یک تجربه بینالمللی نیز اشاره کرد و گفت: در کشور روسیه، بانک مرکزی بهصورت دقیق محل هزینهکرد تسهیلات را رصد میکند و در صورت مشاهده انحراف، بلافاصله مداخله کرده و منابع را بازمیگرداند. این سطح از نظارت باید الگوی ما نیز باشد.
او راهکارهایی برای افزایش سهم بخشهای مولد از اعتبارات بانکی مطرح کرد؛ از جمله:
۱. تدوین استراتژی صنعتی ملی مبتنی بر شناسایی و اولویتبندی پروژههای مولد؛
۲. ایجاد پایگاههای اطلاعاتی برای اعتبارسنجی دقیق بنگاهها؛
۳. جذابتر کردن بخش مولد از طریق نرخ بهره ترجیحی و تضمین بازپرداخت؛
۴. بازگشتپذیری منابع با تکیه بر درآمد بنگاههای تولیدی؛
۵. سهمیهبندی اعتباری برای بانکها با نظارت مستمر بر عملکرد؛
۶. استفاده از ابزارهای تشویقی و تنبیهی برای کنترل انحراف منابع؛ و
۷. تدوین نظام رتبهبندی طرحها با ملاکهای اقتصادی، اشتغال و ارزش افزوده.
نادعلی همچنین خواستار بازتعریف نقش نهادهای نظارتی شد و افزود: فرآیندهای تخصیص اعتبار و نظام اعتبارسنجی باید بهگونهای طراحی شود که از اعمال سلیقه و تشخیصهای فردی جلوگیری شود. این اقدامات موجب افزایش اعتماد عمومی و کاهش فساد و رانت اعتباری خواهد شد.
وی پیشنهاد کرد برای بهینهسازی حکمرانی سیاستهای هدایت اعتبار، یک مدل مبتنی بر تجارب بینالمللی تدوین شود. در این مدل، سازمان برنامه و بودجه بههمراه بانک مرکزی، وزارت اقتصاد و وزارت صمت بهعنوان نهاد متولی شناخته میشوند و یک نهاد ناظر مستقل مسئول پایش اجرای سیاستها و گزارشدهی عمومی خواهد بود.
نادعلی در پایان تأکید کرد: شفافیت، شاخصپذیری، استفاده از ابزارهای انگیزشی، همافزایی نهادی و گزارشدهی منظم از مهمترین مؤلفههای حکمرانی مطلوب در سیاستهای اعتباری است./مهر
لینک کپی شد
گزارش خطا
0
اخبار مرتبط