
مهدی بابازاده، کارشناس اقتصادی
اقتصاد واردات گاز از ترکمنستان؛ از صرفهجویی ارزی تا امنیت عرضه
واردات گاز از ترکمنستان در کنار ذخیرهسازی در مخزن شوریجه و طراحی سازوکار سوآپ به ترکیه، میتواند راهکاری کوتاهمدت برای کاهش ناترازی گاز در زمستان باشد؛ راهکاری که علاوه بر تامین پایدار گاز شمال شرق کشور، با آزادسازی گازوئیل نیروگاهها برای صادرات، ظرفیت ارزآوری و کاهش هزینههای اقتصادی کمبود گاز را نیز افزایش میدهد.
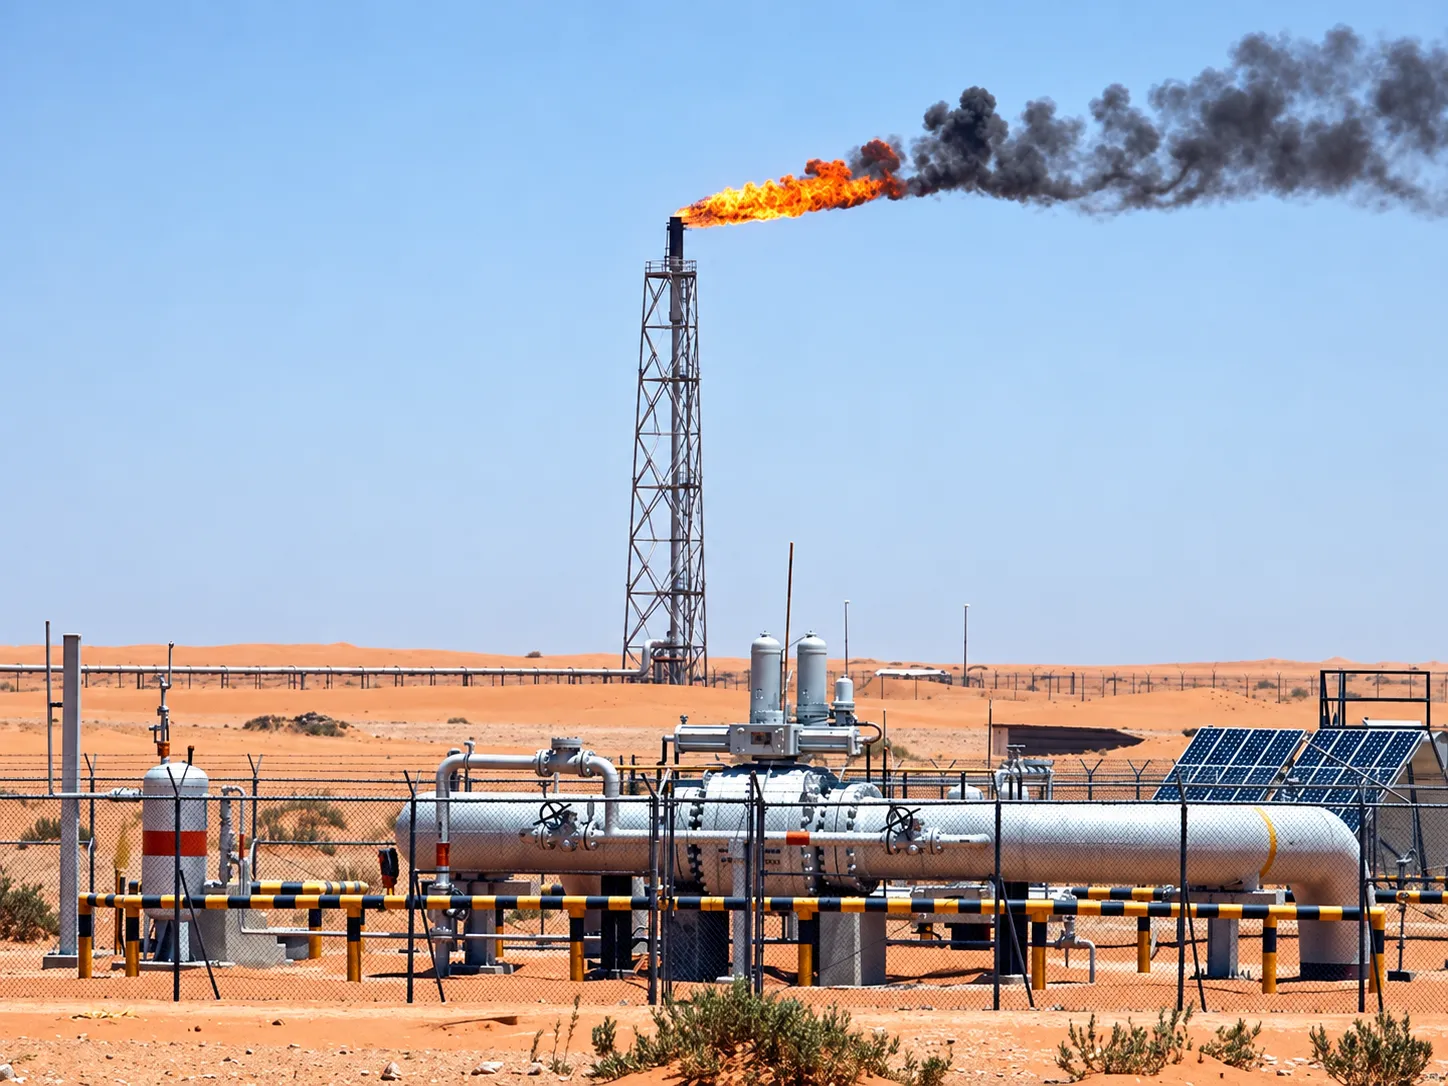
اقتصاد معاصر-مهدی بابازاده، کارشناس اقتصادی: تامین پایدار گاز طبیعی در ماههای سرد سال به یکی از چالشهای ساختاری اقتصاد ایران تبدیل شده؛ مسالهای که هر زمستان با افت فشار در شبکه خانگی و قطع اجباری گاز صنایع و نیروگاهها نمایان میشود. با توجه به زمانبر بودن توسعه میدانهای جدید گازی و همچنین روند کند پروژههای بهینهسازی مصرف، استفاده از ظرفیتهای تجارت منطقهای، بهویژه واردات گاز از ترکمنستان، راهکاری کوتاهمدت برای جبران بخشی از این ناترازی است.
با این حال، تحقق این هدف نیازمند یک سازوکار دقیق فنی و مالی است که واردات را با ذخیرهسازی و تجارت پیوند دهد تا ضمن تامین امنیت انرژی، توجیه اقتصادی و تداوم قرارداد نیز تضمین شود.
روابط گازی ایران و ترکمنستان
روابط گازی ایران و ترکمنستان سابقهای طولانی دارد که با احداث خط لوله «کورپجه-کردکوی» در سال ۱۳۷۶ آغاز شد و با راهاندازی خط لوله «دولتآباد-سرخس-خانگیران» در سال ۱۳۸۸ توسعه یافت. این مسیرها در ابتدا بر پایه واردات مستقیم برای تامین نیاز مناطق شمالی و شمالشرقی ایران شکل گرفتند اما به تدریج مفاهیمی چون سوآپ گاز و ترانزیت به کشورهای ثالث نیز وارد این مناسبات تجاری شد. با وجود توسعه این زیرساختها، اختلافات بر سر نحوه قیمتگذاری و بهویژه انباشت بدهیهای گازی ایران در دورههای مختلف به دلیل محدودیتهای بانکی، به توقف کامل واردات در دیماه ۱۳۹۶ انجامید. این تجربه تاریخی نشان میدهد که بدون طراحی یک مسیر پرداخت مطمئن، وجود خطوط لوله برای استمرار جریان گاز کافی نیست.
از نظر فنی، دو خط لوله موجود در مجموع ظرفیت اسمی انتقال سالانه تا حدود ۲۰ میلیارد مترمکعب (معادل متوسط روزانه نزدیک به ۵۵ میلیون مترمکعب) را دارند. اما در شرایط واقعی، عواملی نظیر افت فشار چاههای ترکمنستان در فصل زمستان، تعهدات صادراتی عمده این کشور به چین و محدودیتهای عملیاتی تاسیسات باعث میشود ظرفیت واقعبینانه و در دسترس برای واردات روزانه، رقمی بین ۱۵ تا ۳۰ میلیون مترمکعب برآورد شود. این عدد اگرچه کل کسری روزانه زمستان ایران را پوشش نمیدهد اما برای حفظ پایداری شبکه در شمال شرق کشور و جلوگیری از افت فشار در این مناطق، وزنه تعیینکنندهای است.
کارایی این حجم از واردات زمانی به حداکثر میرسد که در یک استراتژی ذخیرهسازی ادغام شود. مخزن ذخیرهسازی شوریجه که در مجاورت پالایشگاه گاز خانگیران قرار دارد، نقش محوری در این برنامه ایفا میکند. منطق اقتصادی ذخیرهسازی، انتقال عرضه از دورههای کممصرف به زمان اوج تقاضاست. مخزن شوریجه این قابلیت را دارد که در ماههای گرم سال حجم مشخصی از گاز را دریافت کرده و در زمستان با نرخ حدود ۲۰ میلیون مترمکعب در روز به شبکه تزریق کند. با این وجود، به دلیل رشد مصرف گاز تابستانی در بخش نیروگاهی ایران، آمارها نشان میدهد تزریق واقعی به این مخزن در فصلهای غیرپیک معمولا با سقف ظرفیت آن فاصله داشته است. واردات مداوم گاز ترکمنستان در هشت ماه نخست سال میتواند مستقیما به پر کردن این مخزن اختصاص یابد تا پشتوانه مطمئنی برای تامین پیک مصرف زمستان در مناطق سردسیر فراهم آورد.
اهمیت این رویکرد زمانی روشنتر میشود که هزینههای اقتصادی ناشی از کمبود گاز را ارزیابی کنیم. با سرد شدن هوا، استمرار گرمایش خانوارها به دلیل ملاحظات اجتماعی و سلامت عمومی، به اولویت بلامنازع تخصیص سوخت تبدیل میشود. در نتیجه محدودیت عرضه بلافاصله جریان گاز به سمت صنایع عمده و شبکه نیروگاهی کشور را قطع میکند. در این نقطه، نیروگاهها برای تداوم تولید برق و جلوگیری از خاموشی، به مصرف سوختهای مایع جایگزین، به ویژه گازوئیل و در مراحل بعد مازوت روی میآورند. تحلیل اقتصادی در زمینه هزینه تولید برق با سوخت وارداتی در مقایسه با مصرف گازوئیل، نتایج قابل تاملی را نشان میدهد.
از نظر ارزش حرارتی، یک مترمکعب گاز طبیعی تقریبا معادل یک لیتر گازوئیل انرژی تولید میکند. برآوردهای بازار نشان میدهد قیمت وارداتی گاز از ترکمنستان در قراردادهای منطقهای معمولا در محدوده ۲۵ تا ۳۵ سنت به ازای هر مترمکعب قرار دارد. در مقابل ارزش صادراتی هر لیتر گازوئیل در بازارهای مرزی و منطقهای بین ۷۰ تا ۸۰ سنت برآورد میشود. معنای اقتصادی این مقایسه بسیار صریح است؛ عدم واردات گاز در شرایط کنونی، کشور را ناچار میکند تا سوخت مایعی را در نیروگاهها بسوزاند که بیش از دو برابر آن گاز، ارزش ارزآوری دارد. تولید برق با گاز وارداتی، نه فقط از توقف تولید در بخش صنعت جلوگیری کرده و هزینههای سنگین استهلاک توربینها و آلودگی محیط زیست را کاهش میدهد، بلکه با آزاد کردن گازوئیل برای صادرات، درآمد ارزی قابل توجهی برای اقتصاد ملی ایجاد میکند.
با وجود این توجیه اقتصادی واضح، سد اصلی بازگشت پایدار به بازار گاز ترکمنستان، محدودیتهای ناشی از تحریم و موانع انتقال بانکی است که اعتماد تجاری طرف مقابل را تضعیف کرده است. در این شرایط، طراحی سازوکار سوآپ گاز ترکمنستان به ترکیه میتواند به عنوان یک گزینه عملیاتی برای حل مشکل تامین مالی واردات مطرح شود. ایده این است که ایران به جای تلاش برای پرداخت مستقیم ارز ناشی از فروش نفت، از مزیت جغرافیایی شبکه انتقال خود بهره ببرد. بخشی از گاز دریافتی از ترکمنستان میتواند به مصرف داخلی برسد یا در شوریجه ذخیره شود و معادل حجم مشخصی از آن، از مرزهای شمال غرب ایران به شبکه ترکیه تحویل داده شود. راهکار اجرایی این است که تجارت با ترکیه به گونهای ساختار یابد که خریدار در ترکیه، بهای گاز تحویلی را مستقیما به حسابهای ترکمنستان یا حسابهای امانی مشخص واریز کند. در این روش، درآمد حاصل از گازی که به ترکیه صادر میشود، مستقیما هزینه گازی که ایران برای مصارف خود وارد کرده را تسویه میکند. اجرای این مدل نیازمند ارزیابی دقیق و هماهنگی آن با تعهدات جاری صادرات گاز ایران به ترکیه است.
در نهایت، واردات گاز برای کشوری که خود از بزرگترین دارندگان ذخایر گازی جهان است، نباید به عنوان یک سیاست دائمی و جایگزینِ بهینهسازی مصرف تلقی شود اما در کوتاهمدت یک ابزار ضروری برای مدیریت بحران ناترازی است. پیوند دادن واردات در ماههای گرم با زیرساخت ذخیرهسازی شوریجه و استفاده از سازوکار سوآپ به ترکیه برای تضمین پرداخت به ترکمنستان، راهبردی است که میتواند مانع از سوزاندن میلیاردها دلار سوخت مایع در نیروگاهها شود و با استفاده از منطق تجارت منطقهای، امنیت عرضه انرژی در زمستان را ارتقا دهد.
لینک کپی شد
گزارش خطا
0
اخبار مرتبط


